PV-Anlage geerbt: Welche Fristen sofort laufen und wer in der Erbengemeinschaft entscheidet
Inhaltsverzeichnis · 12 Abschnitte
- 1.Die PV-Anlage erben: Der Übergang passiert von selbst
- 2.Sechs Wochen: die Frist, die vor allen anderen läuft
- 3.Drei Monate: die Anzeige beim Finanzamt, die bei einem geerbten Haus nie entfällt
- 4.Anzeigen musst du – zahlen wirst du in aller Regel nicht
- 5.Der Verwandtschaftsgrad entscheidet, nicht der Wert der Anlage
- 6.Ein Monat: der Betreiberwechsel im Marktstammdatenregister
- 7.Die Erbengemeinschaft: Wer darf den Wechselrichter tauschen lassen?
- 8.Wem gehört die Einspeisevergütung bis zur Auseinandersetzung?
- 9.Die 100-Kilowatt-Grenze, die erst beim zweiten Dach auffällt
- 10.Was in den ersten Wochen zu erledigen ist
- 11.Was dieser Artikel bewusst offen lässt
- 12.Häufige Fragen
Im Nachlass steckt ein Haus, auf dem Haus liegt eine Photovoltaikanlage – und mit ihr ein laufender Einspeisevertrag, ein Eintrag im Marktstammdatenregister und eine Steuerbefreiung, die an eine Kilowattgrenze geknüpft ist. Nichts davon regelt sich von selbst, und drei der Fristen laufen bereits, während die Familie noch mit der Beerdigung beschäftigt ist.
Dieser Artikel behandelt ausschließlich den Erbfall. Was beim Verkauf eines Hauses mit Anlage passiert – Vergütungshöhe, Netzbetreibervertrag, Gewährleistung –, steht im Ratgeber zur Übertragung beim Hausverkauf und wird hier nicht wiederholt. Stand der Recherche: 05.09.2026; alle Rechtsquellen wurden an diesem Tag im Direktabruf gelesen. Dieser Artikel ersetzt keine Rechts- oder Steuerberatung.
Die PV-Anlage erben: Der Übergang passiert von selbst
§ 1922 Absatz 1 BGB formuliert das in einem Satz: „Mit dem Tode einer Person (Erbfall) geht deren Vermögen (Erbschaft) als Ganzes auf eine oder mehrere andere Personen (Erben) über." Es braucht keinen Übertragungsvertrag, keine Abtretung, keine Zustimmung des Netzbetreibers – die Anlage, der Einspeisevertrag und alle Ansprüche daraus sind mit dem Todestag bei den Erben.
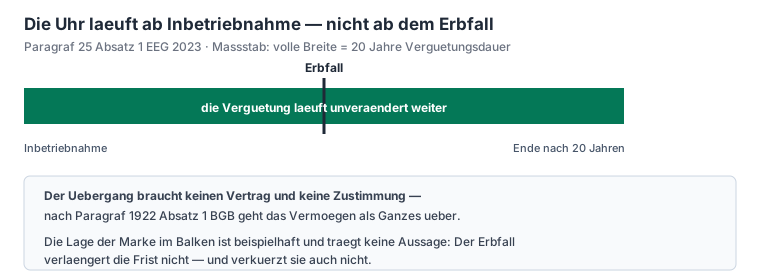
Das ist die gute Nachricht und zugleich der Grund für alles Weitere: Wer erbt, ist ab diesem Moment Betreiber mit allen Pflichten. Meldepflichten laufen, ohne dass jemand sie ausgelöst hätte. Die Vergütung läuft nach § 25 Absatz 1 EEG 2023 unverändert für die Dauer von 20 Jahren ab Inbetriebnahme weiter – der Erbfall ändert daran nichts, verkürzt sie aber auch nicht.
Sechs Wochen: die Frist, die vor allen anderen läuft
Bevor irgendetwas gemeldet wird, steht eine Grundsatzentscheidung an. § 1944 Absatz 1 BGB lässt eine Ausschlagung „nur binnen sechs Wochen" zu. Die Frist beginnt nach Absatz 2 mit dem Zeitpunkt, in dem der Erbe von Anfall und Berufungsgrund Kenntnis erlangt – bei testamentarischer Berufung nicht vor der Bekanntgabe durch das Nachlassgericht.
Absatz 3 verlängert die Frist auf sechs Monate, wenn der Erblasser seinen letzten Wohnsitz nur im Ausland hatte oder der Erbe sich bei Fristbeginn im Ausland aufhält. Für die meisten Fälle bleibt es bei den sechs Wochen.
Wert und Zustand der geerbten Anlage prüfen lassen – kostenlos Angebote vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Drei Monate: die Anzeige beim Finanzamt, die bei einem geerbten Haus nie entfällt
§ 30 Absatz 1 ErbStG verpflichtet jeden Erwerber, den Erwerb „binnen einer Frist von drei Monaten nach erlangter Kenntnis von dem Anfall" dem zuständigen Finanzamt schriftlich anzuzeigen.
Viele verlassen sich darauf, dass diese Anzeige entfällt, wenn ein Gericht oder Notar ein Testament eröffnet hat – Absatz 3 sieht diese Ausnahme tatsächlich vor. Der zweite Halbsatz derselben Vorschrift nimmt sie aber wieder zurück: Die Ausnahme gilt nicht, „wenn zum Erwerb Grundbesitz, Betriebsvermögen, Anteile an Kapitalgesellschaften … oder Auslandsvermögen gehört".
Ein geerbtes Haus ist Grundbesitz. Erfahrungsgemäß ist genau das der Punkt, an dem die Anzeige unterbleibt: Man hat vom Nachlassgericht gehört, das Testament ist eröffnet, also scheint alles erledigt. Bei einem Nachlass mit Immobilie ist es das nicht.
Anzeigen musst du – zahlen wirst du in aller Regel nicht
Die Anzeigepflicht des vorigen Abschnitts wird regelmäßig mit einer Steuerpflicht verwechselt. Das sind zwei verschiedene Dinge, und die amtliche Statistik sagt das ungewöhnlich deutlich.
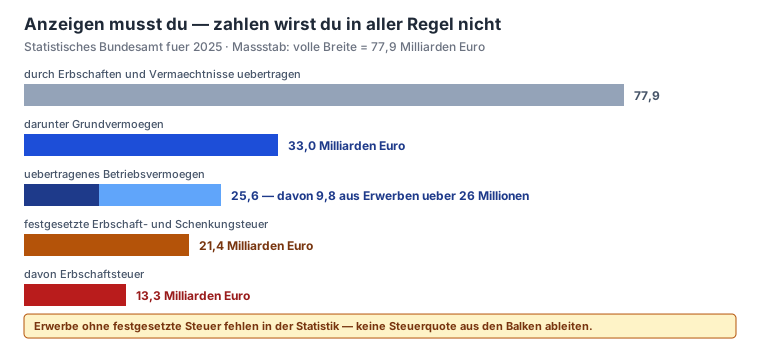
Das Statistische Bundesamt hat für 2025 eine festgesetzte Erbschaft- und Schenkungsteuer von 21,4 Milliarden Euro gemeldet, davon 13,3 Milliarden Euro Erbschaftsteuer – ein Höchstwert und ein Anstieg um 57,1 Prozent gegenüber dem Vorjahr. Durch Erbschaften und Vermächtnisse wurden 77,9 Milliarden Euro übertragen, darunter 33,0 Milliarden Euro Grundvermögen. Wer nur die Schlagzeile liest, rechnet danach mit dem Schlimmsten.
Im methodischen Hinweis derselben Pressemitteilung steht der Satz, der für den Normalfall entscheidend ist: Die Statistik könne „keine Informationen über alle Vermögensübergänge liefern, da die meisten Erbschaften, Vermächtnisse und Schenkungen innerhalb der Freibeträge liegen. Für diese wird in der Regel keine Steuer festgesetzt, sodass sie in der Statistik nicht enthalten sind."
Die 13,3 Milliarden Euro sind also nicht die Bilanz des deutschen Erbens, sondern der Ausschnitt oberhalb der Freibeträge. Der Anstieg gegenüber dem Vorjahr beruht laut derselben Mitteilung wesentlich auf Großerwerben – übertragenes Betriebsvermögen von 25,6 Milliarden Euro, darunter 9,8 Milliarden aus Erwerben über 26 Millionen Euro. Mit einem Einfamilienhaus samt Photovoltaikanlage hat diese Zahl nichts zu tun.
Der Verwandtschaftsgrad entscheidet, nicht der Wert der Anlage
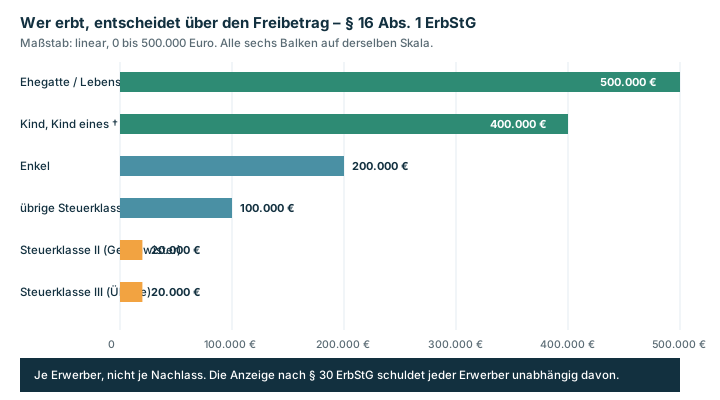
Welcher Freibetrag gilt, steht in § 16 Absatz 1 ErbStG, und die Spanne darin ist größer als jeder Unterschied zwischen zwei Solaranlagen.
| Wer erbt | Freibetrag nach § 16 Abs. 1 ErbStG |
|---|---|
| Ehegatte oder Lebenspartner | 500.000 € |
| Kind, Kind eines verstorbenen Kindes | 400.000 € |
| Enkel | 200.000 € |
| übrige Personen der Steuerklasse I (z. B. Eltern im Erbfall) | 100.000 € |
| Steuerklasse II (z. B. Geschwister, Nichten und Neffen) | 20.000 € |
| Steuerklasse III (alle Übrigen) | 20.000 € |
Zwischen dem Kind und dem Geschwisterkind liegt der Faktor 20. Für die Anlage auf dem Dach heißt das: Sie ist in der Größenordnung, in der sie sich bewegt, für den 400.000-Euro-Freibetrag praktisch nie allein ausschlaggebend – sie geht im Wert des Hauses unter. Beim 20.000-Euro-Freibetrag der Steuerklasse II kann sie dagegen den Ausschlag geben, ob überhaupt eine Festsetzung erfolgt.
Daraus folgt eine praktische Reihenfolge: Erst klären, in welche Steuerklasse du fällst, dann den Nachlass insgesamt gegen den Freibetrag halten – und erst danach die Frage stellen, was die Photovoltaikanlage darin wert ist. Wer mit der letzten Frage anfängt, klärt monatelang ein Detail, das in der Mehrzahl der Fälle gar nicht entscheidend wird.
Ein Monat: der Betreiberwechsel im Marktstammdatenregister
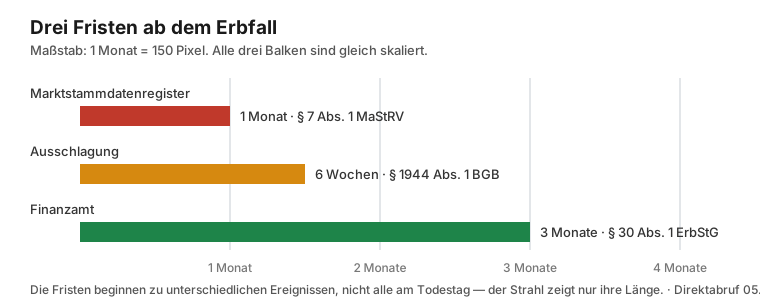
Der Betreiber der Anlage ist gestorben, im Register steht er weiter. Nach § 7 Absatz 1 MaStRV müssen Änderungen, „die die im Marktstammdatenregister eingetragenen Daten betreffen", innerhalb eines Monats nach ihrem Eintritt registriert werden. Der Betreiberwechsel ist eine solche Änderung.
Die Frist läuft damit deutlich kürzer als die drei Monate des Finanzamts und parallel zu den sechs Wochen der Ausschlagungsfrist – ein unangenehmes Zusammentreffen, weil die Registermeldung voraussetzt, dass feststeht, wer künftig Betreiber ist. Wie die Registrierung technisch abläuft, steht im Ratgeber zur Anmeldung im Marktstammdatenregister; was eine versäumte Meldung kostet, ist im Ratgeber zu Förderung und Recht beziffert.
| Was | Frist | Ab wann | Rechtsgrundlage |
|---|---|---|---|
| Erbschaft ausschlagen | 6 Wochen (6 Monate bei Auslandsbezug) | Kenntnis von Anfall und Berufungsgrund | § 1944 Abs. 1 und 3 BGB |
| Betreiberwechsel im Marktstammdatenregister | 1 Monat | Eintritt der Änderung | § 7 Abs. 1 MaStRV |
| Anzeige beim Finanzamt | 3 Monate | Kenntnis vom Anfall | § 30 Abs. 1 ErbStG |
| Einspeisevergütung | 20 Jahre, unverändert weiterlaufend | Inbetriebnahme der Anlage | § 25 Abs. 1 EEG 2023 |
Die Erbengemeinschaft: Wer darf den Wechselrichter tauschen lassen?
Erben mehrere Personen gemeinsam, gilt § 2038 Absatz 1 BGB: „Die Verwaltung des Nachlasses steht den Erben gemeinschaftlich zu." Für den Alltag einer Anlage wäre das ein Problem – ein defekter Wechselrichter wartet nicht auf einen Familienbeschluss.
Derselbe Absatz löst es im zweiten Halbsatz: „die zur Erhaltung notwendigen Maßregeln kann jeder Miterbe ohne Mitwirkung der anderen treffen". Eine Reparatur, die den Weiterbetrieb sichert, ist eine solche Erhaltungsmaßnahme – ein Miterbe darf sie allein beauftragen. Eine Erweiterung der Anlage oder ein Verkauf ist es nicht; dafür braucht es die Gemeinschaft.
Wirtschaftlich ist dieser Halbsatz der wichtigste Satz des ganzen Erbrechts für eine PV-Anlage. Die Vergütung läuft nach § 25 Absatz 1 EEG 2023 nur 20 Jahre, und sie wird nicht angehalten, während eine Erbengemeinschaft sich streitet. Jeder Monat Stillstand ist verlorener Ertrag, den niemand später nachholt. Wie du einen Ausfall überhaupt bemerkst, steht im Ratgeber zum Ertragsmonitoring; typische Defektbilder behandelt der Ratgeber zum Wechselrichtertausch.
| Maßnahme an der Anlage | Wer entscheidet | Rechtsgrundlage |
|---|---|---|
| Reparatur, die den Weiterbetrieb sichert (z. B. Wechselrichtertausch) | 1 Miterbe allein | § 2038 Abs. 1 S. 2 Hs. 2 BGB |
| Laufende Verwaltung: Wartungsvertrag, Versicherung, Abrechnung | Gemeinschaftlich, ordnungsmäßige Verwaltung | § 2038 Abs. 1 S. 2 Hs. 1 BGB |
| Erweiterung der Anlage oder Verkauf | Alle Miterben | § 2038 Abs. 1 S. 1 BGB |
| Aufteilung des Ertrags nach mehr als 1 Jahr ohne Auseinandersetzung | Jeder Miterbe kann sie verlangen | § 2038 Abs. 2 S. 3 BGB |
Wem gehört die Einspeisevergütung bis zur Auseinandersetzung?
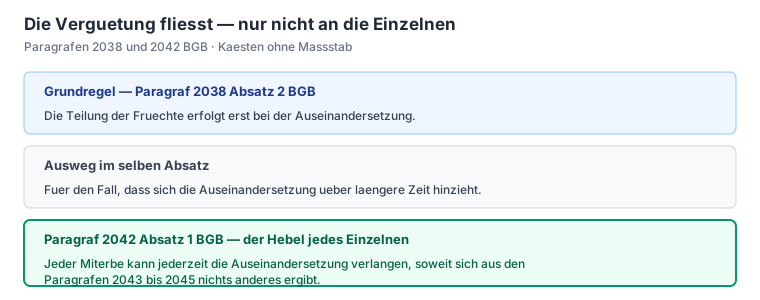
Solange der Nachlass ungeteilt ist, gehört die Vergütung der Gemeinschaft, nicht den Einzelnen. § 2038 Absatz 2 BGB bestimmt: „Die Teilung der Früchte erfolgt erst bei der Auseinandersetzung."
Der nächste Satz enthält den Ausweg für den Fall, dass sich das über Jahre zieht: „Ist die Auseinandersetzung auf längere Zeit als ein Jahr ausgeschlossen, so kann jeder Miterbe am Schluss jedes Jahres die Teilung des Reinertrags verlangen." Für eine Anlage, die verlässlich einspeist, ist das ein jährlicher Anspruch auf den eigenen Anteil an der Vergütung – ohne dass der Streit über das Haus gelöst sein muss.
Unabhängig davon kann nach § 2042 Absatz 1 BGB jeder Miterbe „jederzeit die Auseinandersetzung verlangen", soweit sich aus den §§ 2043 bis 2045 nichts anderes ergibt.
Anlagenwert vor der Auseinandersetzung einschätzen – kostenlos Angebote vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Die 100-Kilowatt-Grenze, die erst beim zweiten Dach auffällt
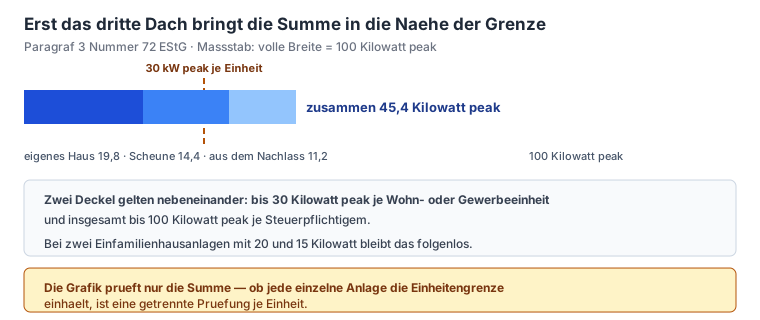
§ 3 Nummer 72 EStG stellt Einnahmen und Entnahmen aus dem Betrieb von Photovoltaikanlagen auf, an oder in Gebäuden steuerfrei – aber mit zwei Deckeln: bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) pro Steuerpflichtigem oder Mitunternehmerschaft.
Der zweite Deckel ist personenbezogen, nicht gebäudebezogen. Wer bereits eine eigene Anlage betreibt und eine zweite erbt, addiert beide auf sein persönliches Konto. Bei zwei Einfamilienhausanlagen bleibt das folgenlos – 20 plus 15 Kilowatt sind weit von 100 entfernt. Wer aber schon mehrere Objekte hält, kommt der Grenze mit einem geerbten Dach näher, als er denkt, und verliert die Befreiung dann für alle seine Anlagen, nicht nur für die geerbte.
Ein Nachteil dieser Befreiung gehört ebenfalls offen dazu, und er wirkt gerade im Erbfall: Sind die Einnahmen nach Satz 1 insgesamt steuerfrei, ist nach Satz 2 „kein Gewinn zu ermitteln" – damit lassen sich auch Verluste und Abschreibungen nicht mehr geltend machen. Eine reparaturbedürftige geerbte Anlage bringt steuerlich also nichts ein. Was sonst noch an Steuern anfällt, behandelt der Ratgeber zu Steuern bei der Photovoltaikanlage.
Was in den ersten Wochen zu erledigen ist
Zählerstand und Wechselrichteranzeige fotografieren, Vertragsordner sichten, Eintrag im Marktstammdatenregister nachschlagen. Ohne diese drei Angaben lässt sich keine der folgenden Fristen sinnvoll bearbeiten.
§ 1944 Abs. 1 BGB. Erst danach den Betreiberwechsel melden – nicht davor.
§ 7 Abs. 1 MaStRV. Die Frist läuft ab dem Eintritt der Änderung, nicht ab dem Todestag.
§ 30 Abs. 1 ErbStG. Bei einem Nachlass mit Grundbesitz auch dann, wenn ein Testament eröffnet wurde.
In der Praxis der teuerste Punkt, weil er als unwichtig gilt: Solange niemand auf den Ertrag schaut, läuft ein Ausfall monatelang mit. Die 20 Jahre des § 25 Abs. 1 EEG 2023 warten nicht.
✅ Ihre Checkliste für: Was in den ersten Wochen zu erledigen ist
Steht dem Wert der Anlage ein Kredit, eine Pachtverpflichtung oder eine Steuerschuld gegenüber, geht es nicht mehr nur um Fristen, sondern um die Frage, ob du mit deinem eigenen Vermögen haftest. Welche drei Wege die Haftung auf den Nachlass begrenzen und warum der Weiterbetrieb der Anlage dabei eine Rolle spielt, steht im Ratgeber Erbenhaftung und Nachlassinsolvenz bei einer geerbten PV-Anlage.
Was dieser Artikel bewusst offen lässt
Drei Fragen ließen sich nicht belastbar beantworten, und sie werden hier deshalb nicht gefüllt.
Wie eine PV-Anlage erbschaftsteuerlich zu bewerten ist, hängt davon ab, ob sie als Bestandteil des Grundstücks oder als eigenes Betriebsvermögen behandelt wird – dafür lag auch am 05.09.2026 keine datierte, direkt gelesene Quelle einer Finanzverwaltung vor. Der vorige Abschnitt zeigt allerdings, warum diese Frage seltener über Geld entscheidet, als sie Aufmerksamkeit bekommt: Sie wird erst relevant, wenn der Nachlass insgesamt in die Nähe des Freibetrags kommt. Wenn er es tut, gehört sie zum Steuerberater, nicht in einen Ratgeber.
Ob die umsatzsteuerliche Unternehmereigenschaft im Erbfall fortgeführt wird, ist dieselbe Art von Frage. Der Ratgeber zum Hausverkauf nennt für den Verkaufsfall die Geschäftsveräußerung im Ganzen; ob die Rechtsnachfolge von Todes wegen gleich behandelt wird, wurde hier nicht geprüft und wird deshalb nicht behauptet.
Wie lange die Erbengemeinschaft die Anlage gemeinsam halten sollte, ist keine Rechtsfrage, sondern eine wirtschaftliche – und sie hängt an der Restlaufzeit der Vergütung im Einzelfall. Vorsicht bei pauschalen Empfehlungen dazu: Eine Anlage im zweiten Betriebsjahr und eine im achtzehnten sind völlig verschiedene Vermögensgegenstände.
Eine Trennung wirft dieselben Fragen in anderer Reihenfolge auf: Dort entscheidet nicht die Erbquote, sondern der Güterstand darüber, wer was bekommt. Das steht im Beitrag zur PV-Anlage bei Scheidung und Trennung.
Häufige Fragen
Muss ich eine geerbte PV-Anlage übernehmen? +
Bleibt die Einspeisevergütung nach dem Erbfall gleich hoch? +
Wie schnell muss der Betreiberwechsel gemeldet werden? +
Muss ich das Erbe dem Finanzamt anzeigen, wenn ein Testament eröffnet wurde? +
Darf ein einzelner Miterbe eine Reparatur beauftragen? +
Wer bekommt die Einspeisevergütung, solange der Nachlass ungeteilt ist? +
Kann ich als Miterbe die Aufteilung erzwingen? +
Bleibt die Steuerbefreiung nach § 3 Nummer 72 EStG erhalten? +
Weitere Ratgeber
 Förderung & Recht
Ferienwohnung und Ferienhaus mit PV-Anlage: Steuerfreiheit, Strom für Gäste und die offenen Fragen
10
 Förderung & Recht
PV-Anlage geerbt und überschuldet: So begrenzt du die Erbenhaftung auf den Nachlass
13
 Förderung & Recht
GEIG: Wann Neubau und Renovierung Leerrohre für Ladepunkte brauchen
10