Dachsanierung mit PV-Anlage: abbauen, wieder aufbauen – und was dabei auf dem Spiel steht
Der Abbau kostet keine Vergütung – § 3 Nummer 30 EEG 2023 hält das Inbetriebnahmedatum fest. Teuer wird die Reihenfolge der Aufträge: Getrennt beauftragte Dacharbeiten unterliegen 19 Prozent Umsatzsteuer, dieselbe Arbeit als einheitliche Leistung null.
Inhaltsverzeichnis · 11 Abschnitte
- 1.Dachsanierung und PV-Anlage: Die Reihenfolge entscheidet über fast alles
- 2.Module abbauen, Vergütung behalten – das steht wörtlich im EEG
- 3.Die 19-Prozent-Frage: Wer die Aufträge trennt, zahlt Umsatzsteuer auf das Dach
- 4.Vorläufige Stilllegung: einen Monat Zeit für die Meldung
- 5.Die vier Fristen, die in diesem Vorhaben gleichzeitig laufen
- 6.Wer haftet, wenn das Dach nach dem Wiederaufbau undicht ist
- 7.Was es kostet, die Module abzubauen – und warum hier keine Zahl steht
- 8.Keine Preisangabe, aber eine belegte Untergrenze: was eine Handwerkerstunde kostet
- 9.Der Sonderfall: Die Anlage ist jung, das Dach war es nie
- 10.Die Reihenfolge, die Geld spart
- 11.Häufige Fragen
Die Anlage läuft seit sieben Jahren, und der Dachdecker sagt beim Ortstermin den Satz, den niemand hören will: Die Eindeckung muss runter. Damit steht nicht die Frage im Raum, ob die Module abgebaut werden – sondern was der Abbau mit Vergütung, Umsatzsteuer, Gewährleistung und Meldepflichten macht.
Vier dieser fünf Fragen lassen sich am Gesetzestext beantworten, und drei der Antworten fallen günstiger aus, als die meisten Betreiber erwarten. Die fünfte – was das Ganze kostet – lässt dieser Artikel bewusst offen, weil es dafür keine belastbare Quelle gibt. Stand der Recherche: 05.09.2026; alle Rechtsquellen wurden an diesem Tag im Direktabruf gelesen.
Dachsanierung und PV-Anlage: Die Reihenfolge entscheidet über fast alles
Der teuerste Fehler passiert vor dem ersten Handschlag: Wer die Dachsanierung und die Photovoltaik als zwei getrennte Vorhaben behandelt, zahlt am Ende mehr – an Umsatzsteuer, an Gerüst und an Haftungsrisiko. Wer beides in einem Vorhaben denkt, spart an allen drei Stellen. Die Begründung dafür steht nicht im Baurecht, sondern im Umsatzsteuerrecht, und sie ist weiter unten in diesem Artikel beziffert.
Vorab die nüchterne Größenordnung, an der sich die Entscheidung ausrichtet: Marktprämie und Einspeisevergütung werden nach § 25 Absatz 1 EEG 2023 für die Dauer von 20 Jahren gezahlt, und bei Anlagen mit gesetzlich bestimmtem anzulegendem Wert verlängert sich dieser Zeitraum bis zum 31. Dezember des zwanzigsten Jahres der Zahlung. Eine Aufdachanlage soll also gut zwei Jahrzehnte oben bleiben.
Die Verbraucherzentrale nennt als bauliche Voraussetzung eine „stabile, asbestfreie Dachdeckung" – eine Eindeckung, die diese zwanzig Jahre nicht schafft, ist damit kein Detail, sondern der Grund für genau die Baustelle, um die es hier geht.
Module abbauen, Vergütung behalten – das steht wörtlich im EEG
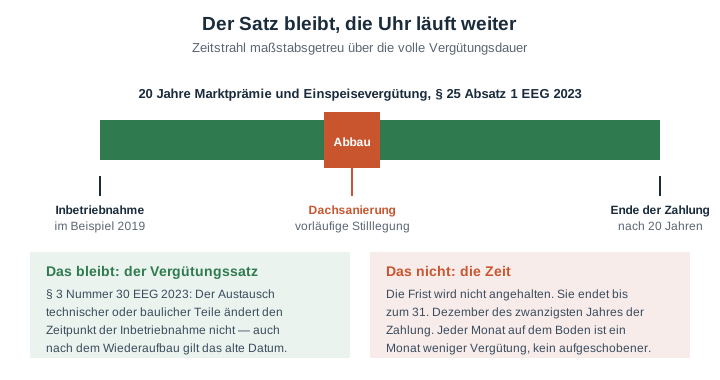
Die häufigste Sorge beim Abbau ist zugleich die unbegründetste. § 3 Nummer 30 EEG 2023 definiert die Inbetriebnahme als die erstmalige Inbetriebsetzung nach Herstellung der technischen Betriebsbereitschaft – und schiebt einen Halbsatz nach, der die ganze Frage erledigt: „der Austausch des Generators oder sonstiger technischer oder baulicher Teile nach der erstmaligen Inbetriebnahme führt nicht zu einer Änderung des Zeitpunkts der Inbetriebnahme".
Das ist deshalb entscheidend, weil § 25 Absatz 1 Satz 3 EEG 2023 den Fristbeginn ausdrücklich an den Zeitpunkt der Inbetriebnahme knüpft. Bleibt das Datum unverändert, bleibt auch der Vergütungssatz unverändert – eine Anlage aus dem Jahr 2019 wird nach dem Wiederaufbau nicht zu einer Anlage von 2026 mit dem heutigen, deutlich niedrigeren Satz. Der Preis dafür ist die Kehrseite derselben Regel: Die 20 Jahre laufen währenddessen weiter. Jeder Monat auf dem Boden ist ein Monat weniger Vergütung, kein aufgeschobener.
Angebote von geprüften Solarteuren einholen – kostenlos und unverbindlich
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Die 19-Prozent-Frage: Wer die Aufträge trennt, zahlt Umsatzsteuer auf das Dach
§ 12 Absatz 3 UStG senkt die Umsatzsteuer auf 0 Prozent – für die Lieferung von Solarmodulen samt wesentlicher Komponenten und Speicher (Nummer 1) und nach Nummer 4 auch für die Installation, aber nur, „wenn die Lieferung der installierten Komponenten die Voraussetzungen der Nummer 1 erfüllt". Als erfüllt gelten die Voraussetzungen, wenn die installierte Bruttoleistung laut Marktstammdatenregister nicht mehr als 30 Kilowatt (peak) beträgt.
Dacharbeiten sind keine Photovoltaik-Lieferung. Das BMF-Schreiben vom 27. Februar 2023 sagt dazu in Randziffer 10 ausdrücklich, begünstigt seien nur die „photovoltaikanlagenspezifischen Arbeiten"; Vorarbeiten, „die auch anderen Stromverbrauchern oder Stromerzeugern oder anderen Zwecken zugutekommen", fallen nicht darunter. Eine Dacheindeckung dient dem Haus, nicht der Anlage.
Genau hier liegt der Hebel. Dasselbe Schreiben stellt zwei Beispiele nebeneinander, die sich nur in der Vertragsgestaltung unterscheiden:
| Beispiel im BMF-Schreiben | Wer beauftragt was | Steuersatz auf die Dacharbeiten |
|---|---|---|
| Beispiel 1 | Der Betreiber beauftragt die Dachdeckerei, die Baufirma und den Elektrobetrieb einzeln | 19 Prozent |
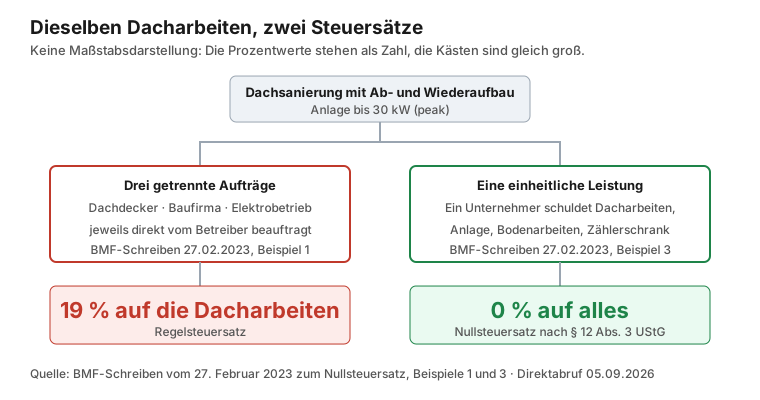
| Beispiel 3 | Ein Solarunternehmen erbringt Dacharbeiten, Anlagenlieferung, Bodenarbeiten und Zählerschrank als einheitliche Leistung („Paketlösung", 25 kW peak) | 0 Prozent |
Der Unterschied ist keine Auslegung, sondern steht so im Schreiben: Im ersten Fall „unterliegen die Erweiterung des Zählerschranks und die Bodenarbeiten ebenso dem Regelsteuersatz in Höhe von 19 % wie die Dacharbeiten"; im dritten unterliegen „alle von S im Rahmen einer einheitlichen Leistung (Dacharbeiten, Lieferung einer Photovoltaikanlage, Bodenarbeiten, Erweiterung Zählerschrank) erbrachten Arbeiten" dem Nullsteuersatz.
Für die Dachsanierung mit Ab- und Wiederaufbau heißt das: Ob auf die Zimmerer- und Deckerarbeiten 19 Prozent anfallen oder null, hängt daran, ob ein Unternehmer die Gesamtleistung schuldet oder ob du drei Verträge unterschreibst. Bei 15.000 Euro Dacharbeiten sind das 2.850 Euro Unterschied – eigene Umrechnung, das Schreiben nennt keine Beträge.
Ein Nachteil der Paketlösung gehört dabei offen dazu, und er wiegt gegen die Steuerersparnis: Wer alles aus einer Hand vergibt, vergleicht nur noch ein Gesamtangebot statt zweier Gewerkepreise. Erfahrungsgemäß ist genau das die Stelle, an der die Marge des Hauptunternehmers auf den Dachanteil wandert – und sie kann die 19 Prozent auffressen. Lass dir die Dacharbeiten im Paketangebot separat ausweisen und vergleiche diesen Teilbetrag mit einem eigenständigen Dachdeckerangebot.
Vorläufige Stilllegung: einen Monat Zeit für die Meldung
Der Abbau ist ein meldepflichtiges Ereignis. § 5 Absatz 3 MaStRV verpflichtet Betreiber, „den Beginn von vorläufigen und endgültigen Stilllegungen sowie das Ende von vorläufigen Stilllegungen ihrer Einheiten" im Marktstammdatenregister zu registrieren. Absatz 5 Satz 3 setzt dafür die Frist: innerhalb eines Monats nach dem Eintreten des jeweiligen Ereignisses.
Bei einer Dachsanierung sind das zwei Meldungen, nicht eine: Beginn der vorläufigen Stilllegung beim Abbau, Ende der vorläufigen Stilllegung beim Wiederaufbau. Die zweite geht erfahrungsgemäß eher unter als die erste, weil zu diesem Zeitpunkt das Gerüst schon abgebaut ist und die Baustelle sich erledigt anfühlt. Beide Termine gehören deshalb in denselben Kalendereintrag wie die Handwerkertermine.
Wie die Registrierung selbst abläuft und welche Angaben das Portal verlangt, steht in unserem Ratgeber zur Anmeldung im Marktstammdatenregister. Was eine versäumte Meldung kostet, ist im Ratgeber zu Förderung und Recht beziffert.
Die vier Fristen, die in diesem Vorhaben gleichzeitig laufen
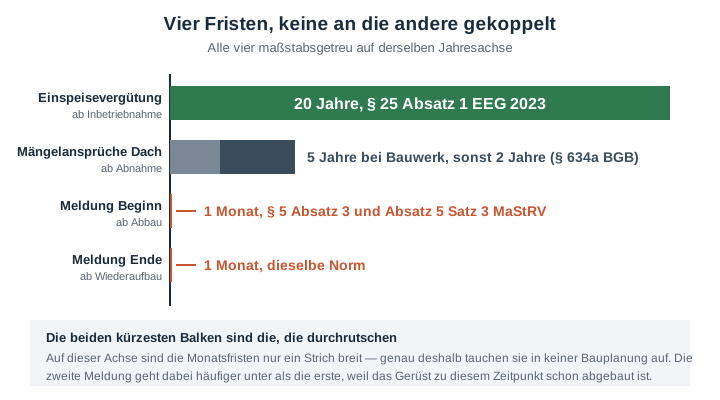
Vier Normen setzen hier Fristen, und keine davon ist an eine andere gekoppelt. Wer sie einmal nebeneinander sieht, erkennt, warum die Reihenfolge der Schritte über Geld entscheidet:
| Was | Frist | Ab wann | Rechtsgrundlage |
|---|---|---|---|
| Einspeisevergütung | 20 Jahre, bei gesetzlich bestimmtem Wert bis zum 31. Dezember des zwanzigsten Jahres | Inbetriebnahme – unverändert auch nach dem Abbau | § 25 Abs. 1, § 3 Nr. 30 EEG 2023 |
| Meldung Beginn der vorläufigen Stilllegung | 1 Monat | Abbau | § 5 Abs. 3, Abs. 5 S. 3 MaStRV |
| Meldung Ende der vorläufigen Stilllegung | 1 Monat | Wiederaufbau | § 5 Abs. 3, Abs. 5 S. 3 MaStRV |
| Mängelansprüche Dacheindeckung | 5 Jahre (Bauwerk), sonst 2 Jahre | Abnahme | § 634a Abs. 1, Abs. 2 BGB |
Wer haftet, wenn das Dach nach dem Wiederaufbau undicht ist
Nach einer Dachsanierung mit Modulmontage stehen zwei Gewerke auf derselben Fläche, und ein Wassereintritt lässt sich von außen selten eindeutig zuordnen. Die Frist, in der sich diese Frage überhaupt noch stellen lässt, steht in § 634a BGB: Ansprüche verjähren in fünf Jahren bei einem Bauwerk und in zwei Jahren bei einem Werk, dessen Erfolg in der Herstellung, Wartung oder Veränderung einer Sache besteht. Nach Absatz 2 beginnt die Frist in beiden Fällen mit der Abnahme.
Praktisch heißt das dreierlei. Erstens: Die Abnahme des Wiederaufbaus setzt für diese Leistung eine eigene, neue Frist in Gang – die Gewährleistung der ursprünglichen Anlagenmontage von vor sieben Jahren lebt dadurch nicht wieder auf. Zweitens: Ob fünf oder zwei Jahre gelten, entscheidet sich an der Einordnung als Bauwerk, und die ist bei einer Aufdachanlage nicht allgemein geklärt – dieser Artikel nennt deshalb bewusst keine pauschale Frist für die Modulmontage, wohl aber die fünf Jahre für die Dacheindeckung selbst.
Drittens – und das ist der Punkt, der sich mit einem Blatt Papier lösen lässt: Wenn beide Gewerke am selben Tag abgenommen werden und das Protokoll den Zustand der Dachhaut unter den Modulen festhält, ist die spätere Zuordnung eines Wassereintritts überhaupt erst möglich. Wer die Module montieren lässt, bevor die Dachfläche abgenommen ist, verbaut sich genau diesen Nachweis.
Was in das Protokoll der Dachfläche gehört, ist keine Frage des Formulars, sondern der späteren Beweisbarkeit:
✅ Ihre Checkliste für: Wer haftet, wenn das Dach nach dem Wiederaufbau undicht ist
Kostenlos Angebote für Dachsanierung mit PV vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Was es kostet, die Module abzubauen – und warum hier keine Zahl steht
Für die Kosten einer Demontage und Remontage kursieren Beträge je Modul und je Kilowatt peak, für die sich keine datierte, nachprüfbare Quelle finden ließ. Dieser Artikel nennt deshalb keine. Was sich belegen lässt, ist die Struktur der Kosten, und die ist für die Entscheidung ohnehin aussagekräftiger als ein Mittelwert.
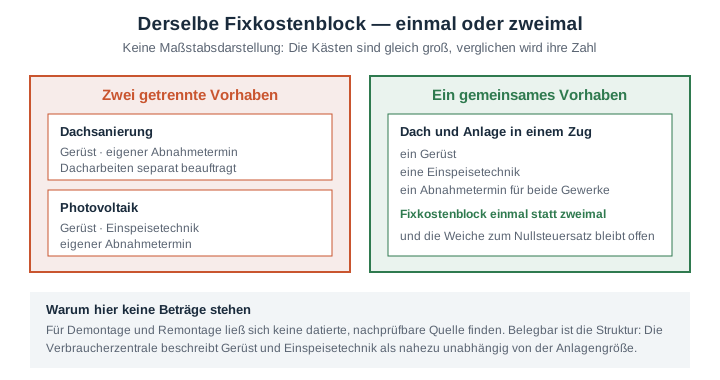
Die Verbraucherzentrale beschreibt Gerüst und Einspeisetechnik als Fixkosten, die „nahezu unabhängig von der Anlagengröße" anfallen und deshalb die Kosten je Kilowatt peak bei kleinen Anlagen nach oben treiben. Genau dieser Fixkostenblock fällt bei getrennten Vorhaben zweimal an: einmal für den Dachdecker, einmal für den Solarteur. Bei einem gemeinsamen Vorhaben einmal. Das ist – neben der Umsatzsteuerfrage weiter oben – der zweite Grund, beides zusammenzulegen.
Wer eine belastbare Zahl für das eigene Dach braucht, bekommt sie nur aus Angeboten, nicht aus Ratgebern. Worauf beim Vergleich zu achten ist, steht in unserem Ratgeber zum PV-Angebotsvergleich; für die Frage, wer die Arbeit überhaupt ausführen darf, hilft der Ratgeber Solarteur oder Elektriker.
Keine Preisangabe, aber eine belegte Untergrenze: was eine Handwerkerstunde kostet
Eine Marktpreiserhebung für die Demontage gibt es nicht. Zwei amtliche Zahlen zu den Arbeitskosten gibt es sehr wohl – und die grenzen ein, wie niedrig ein Angebot überhaupt sein kann.
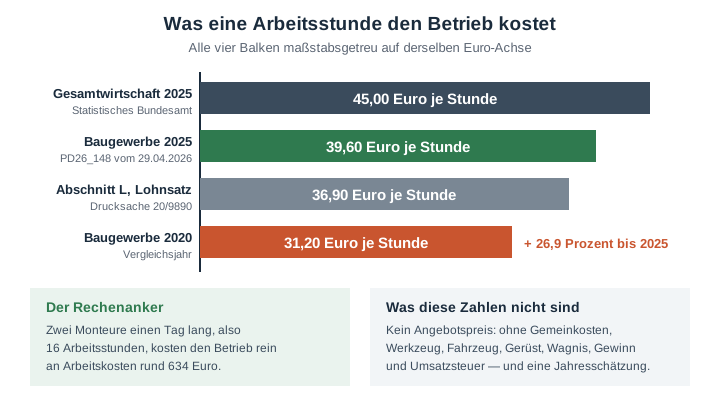
Die Pressemitteilung PD26_148 vom Statistischen Bundesamt (29.04.2026) nennt für das Berichtsjahr 2025 im Wirtschaftsabschnitt Baugewerbe/Bau 39,60 Euro Arbeitskosten je geleisteter Arbeitsstunde. Gesamtwirtschaftlich lag der Wert bei 45,00 Euro.
Die zweite Zahl stammt aus einem ganz anderen Zusammenhang und liegt trotzdem nah daran: Die Bundestags-Drucksache 20/9890 rechnet für den Wirtschaftsabschnitt „L Grundstücks- und Wohnungswesen" mit einem durchschnittlichen Lohnsatz von 36,90 Euro je Stunde.
Entscheidend ist, was diese Zahlen nicht sind: Sie beziffern, was ein Betrieb für eine Arbeitsstunde aufwendet – Bruttoverdienst plus Lohnnebenkosten. Sie enthalten weder Gemeinkosten noch Werkzeug, Fahrzeug, Gerüst, Wagnis und Gewinn, und keine Umsatzsteuer.
Als Rechenanker taugen sie trotzdem. Zwei Monteure einen Tag lang, also 16 Arbeitsstunden, kosten den Betrieb rein an Arbeitskosten rund 634 Euro (eigene Rechnung mit 39,60 Euro). Alles, was auf der Rechnung darüber hinausgeht, ist nicht automatisch überteuert – es ist der Rest des Betriebs.
Warum ein Preisvergleich mit älteren Angeboten in die Irre führt
Dieselbe Mitteilung nennt die Veränderung seit 2020: Im Baugewerbe stiegen die Arbeitskosten je Stunde von 31,20 auf 39,60 Euro, also um 26,9 Prozent. Gesamtwirtschaftlich waren es 22,3 Prozent.
Das Bauhandwerk hat sich also überdurchschnittlich verteuert. Wer ein Demontageangebot gegen eine Erinnerung oder einen Forenbeitrag aus der Zeit vor 2021 hält, vergleicht mit einer Kostenbasis, die rund ein Viertel niedriger lag.
Auch diese Zahl hat einen Vorbehalt, und er steht in der Quelle. Das Statistische Bundesamt weist darauf hin, dass es sich um eine Jahresschätzung handelt: „Eine eigene Erhebung wird nicht durchgeführt." Die Werte für 2025 sind aus der Arbeitskostenerhebung 2020 fortgeschrieben; die Ergebnisse der Erhebung 2024 waren zum Zeitpunkt der Mitteilung noch nicht veröffentlicht. Es ist ein belastbarer Anker, kein Messwert für deinen Betrieb.
Für dein Angebot heißt das konkret: Frag nach der veranschlagten Zahl an Monteurstunden und nach dem Stundenverrechnungssatz, statt nur nach der Endsumme. Erst diese beiden Zahlen lassen sich zwischen zwei Angeboten überhaupt vergleichen.
Ein häufiger Fehler ist, das Gerüst dabei zu übersehen. Es steht in der Regel als eigene Position mit eigener Standzeit im Angebot – und genau diese Position fällt bei getrennten Vorhaben zweimal an.
Der Sonderfall: Die Anlage ist jung, das Dach war es nie
Bitterer als die Dachsanierung nach fünfzehn Betriebsjahren ist der Fall, in dem die Eindeckung schon bei der Montage am Ende war und der Solarteur trotzdem montiert hat. Hier lohnt der Blick auf die Fristen, bevor man sich mit dem Abbau abfindet.
Die Verbraucherzentrale nennt für Solarstromanlagen eine Gewährleistungsfrist von 5 Jahren und empfiehlt ausdrücklich, „schon vor Ablauf der 5-Jahres-Frist" zu prüfen, ob die Anlage mängelfrei installiert wurde. Läuft diese Frist noch, ist die Frage nicht „was kostet der Abbau", sondern „wer trägt ihn" – und das ist eine Frage an den Betrieb, der auf ein erkennbar sanierungsbedürftiges Dach montiert hat.
Wie eine Mängelrüge aussehen muss, damit sie Fristen auslöst, steht im Ratgeber zu Nachbesserung und Fristsetzung. Ob und wie viel du von der Schlussrechnung einbehalten darfst, behandelt der Ratgeber zur einbehaltenen Restzahlung. Und wenn Module beim Abbau zu Bruch gehen oder ohnehin ersetzt werden, führt der Weg weiter zum Ratgeber über die Entsorgung alter Solarmodule.
Die Reihenfolge, die Geld spart
Eine Anlage soll die vollen 20 Vergütungsjahre nach § 25 Absatz 1 EEG 2023 oben bleiben. Steht die Eindeckung dem entgegen, ist die Dachsanierung Teil des PV-Projekts, nicht ein späteres Ärgernis.
Das ist die Weiche zwischen 19 Prozent und 0 Prozent Umsatzsteuer auf die Dacharbeiten (BMF-Schreiben vom 27.02.2023, Beispiele 1 und 3). Sie lässt sich nur vor der Beauftragung stellen.
Frist: ein Monat ab Abbau (§ 5 Absatz 3, Absatz 5 Satz 3 MaStRV).
Das Protokoll hält den Zustand der Dachhaut fest und macht die spätere Zuordnung eines Wassereintritts überhaupt erst möglich. Verjährungsbeginn ist nach § 634a Absatz 2 BGB die Abnahme.
Dieselbe Monatsfrist, dieselbe Norm – und der Schritt, der am häufigsten vergessen wird, weil die Baustelle da schon erledigt aussieht.