Gewerbesteuer und IHK-Beitrag bei Photovoltaik: Wer zahlt, wer nicht
Die Kammerzugehörigkeit hängt nicht an der Gewerbeanmeldung, sondern an der Gewerbesteuer – und dort entscheidet eine 30-Kilowatt-Grenze, die anders gemessen wird als die aus der Einkommensteuer.
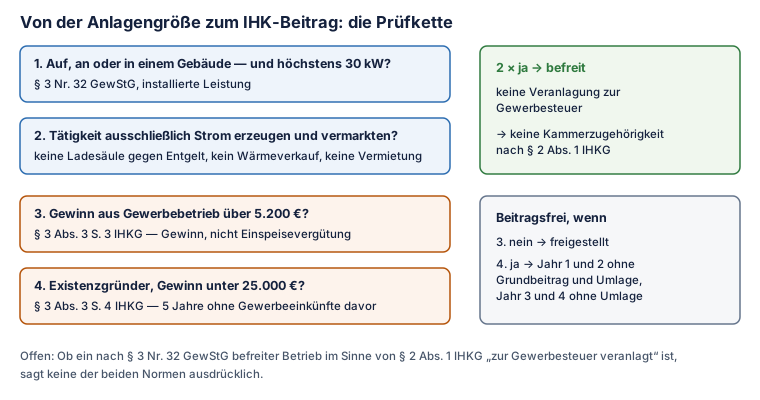
Foto: Eigene Grafik
Inhaltsverzeichnis · 12 Abschnitte
- 1.Warum nach der Gewerbeanmeldung ein Brief von der IHK kommt
- 2.§ 3 Nummer 32 GewStG: die 30-Kilowatt-Grenze, die alles entscheidet
- 3.Zwei 30er-Grenzen, die nicht dasselbe messen
- 4.Was die Gewerbesteuer überhaupt kostet, wenn sie greift
- 5.Die Anrechnung nach § 35 EStG macht den Rest
- 6.Der IHK-Beitrag selbst: Grundbeitrag, Umlage und die 5.200-Euro-Grenze
- 7.Was drei Kammern für denselben Ertrag verlangen
- 8.Existenzgründer: zwei Jahre ohne Grundbeitrag, zwei weitere ohne Umlage
- 9.Handwerksrolle: die 130.000-Euro-Grenze
- 10.Was du tun kannst, wenn der Bescheid schon da ist
- 11.Was in diesem Text offen bleibt
- 12.Häufige Fragen
Warum nach der Gewerbeanmeldung ein Brief von der IHK kommt
Es ist einer der unangenehmeren Momente im ersten Betriebsjahr: Die Anlage läuft, die Einspeisevergütung kommt, und dann liegt ein Beitragsbescheid der Industrie- und Handelskammer im Briefkasten. Für viele Betreiber ist das die erste Berührung mit einer Kammer, in die sie nie eingetreten sind – und der Widerspruchsreflex ist verständlich.
Der Anknüpfungspunkt steht in § 2 Absatz 1 IHKG, und er ist ein anderer, als die meisten vermuten. Zur IHK gehören natürliche Personen, Handelsgesellschaften, andere Personenmehrheiten und juristische Personen, die im Bezirk der Kammer eine Betriebsstätte unterhalten – aber nur, „sofern sie zur Gewerbesteuer veranlagt sind“.
Das ist der entscheidende Halbsatz. Die Kammerzugehörigkeit hängt nicht an der Gewerbeanmeldung beim Gewerbeamt und auch nicht daran, ob du dich unternehmerisch fühlst. Sie hängt an der Gewerbesteuer. Wer bei der Gewerbesteuer außen vor ist, ist es bei der IHK ebenfalls – und genau da entscheidet sich der Fall bei fast jeder Dachanlage.
§ 3 Nummer 32 GewStG: die 30-Kilowatt-Grenze, die alles entscheidet
Grundsätzlich unterliegt nach § 2 Absatz 1 GewStG jeder stehende Gewerbebetrieb im Inland der Gewerbesteuer. Der Betrieb einer PV-Anlage mit Einspeisung ist ein solcher Gewerbebetrieb – daran ändert auch die Einkommensteuerbefreiung nichts.
Die Ausnahme steht in § 3 Nummer 32 GewStG. Befreit sind „stehende Gewerbebetriebe von Anlagenbetreibern im Sinne des § 3 Nummer 2 des Erneuerbare-Energien-Gesetzes, wenn sich deren Tätigkeit ausschließlich auf die Erzeugung und Vermarktung von Strom aus einer auf, an oder in einem Gebäude angebrachten Solaranlage bis zu einer installierten Leistung von 30 Kilowatt beschränkt“.
Drei Bedingungen stecken in diesem Satz, und alle drei müssen erfüllt sein. Erstens die Leistungsgrenze von 30 Kilowatt. Zweitens die Lage der Anlage – „auf, an oder in einem Gebäude“, eine Freiflächenanlage ist damit nicht befreit, egal wie klein sie ist. Drittens das Wort „ausschließlich“: Wer neben dem Strom noch etwas anderes gewerblich tut, verliert die Befreiung für den gesamten Betrieb.
Zwei 30er-Grenzen, die nicht dasselbe messen
Hier liegt der Fehler, der die meisten IHK-Bescheide überraschend macht. Es gibt bei der Photovoltaik zwei Schwellen von 30 Kilowatt, sie stehen in zwei verschiedenen Gesetzen, und sie werden unterschiedlich gemessen.
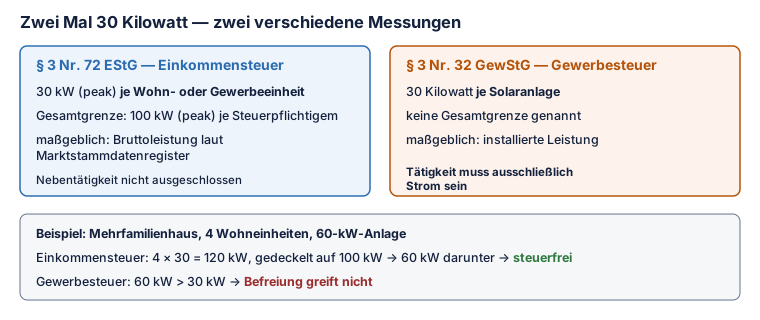
§ 3 Nummer 72 EStG stellt Einnahmen und Entnahmen aus Anlagen auf, an oder in Gebäuden von der Einkommensteuer frei, „wenn die installierte Bruttoleistung laut Marktstammdatenregister bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) pro Steuerpflichtigem oder Mitunternehmerschaft beträgt“. Die Grenze gilt also je Einheit, mit einer Gesamtdeckelung bei 100 Kilowatt.
§ 3 Nummer 32 GewStG kennt weder die Vervielfältigung je Wohneinheit noch die 100-Kilowatt-Deckelung. Dort geht es um eine Solaranlage bis 30 Kilowatt, Punkt.
| § 3 Nr. 72 EStG (Einkommensteuer) | § 3 Nr. 32 GewStG (Gewerbesteuer) | |
|---|---|---|
| Schwelle | 30 kW (peak) je Wohn- oder Gewerbeeinheit | 30 Kilowatt installierte Leistung der Solaranlage |
| Gesamtgrenze | 100 kW (peak) je Steuerpflichtigem | keine genannt |
| Maßgebliche Angabe | Bruttoleistung laut Marktstammdatenregister | installierte Leistung |
| Lage der Anlage | auf, an oder in Gebäuden | auf, an oder in einem Gebäude |
| Nebentätigkeit erlaubt? | nicht ausgeschlossen | nein – Tätigkeit muss „ausschließlich“ Strom sein |
Rechne den Unterschied an einem Mehrfamilienhaus mit vier Wohneinheiten und einer 60-Kilowatt-Anlage durch. Einkommensteuerlich: 4 × 30 = 120 Kilowatt, gedeckelt auf 100 – die 60 Kilowatt liegen darunter, die Einnahmen sind nach § 3 Nummer 72 EStG steuerfrei. Gewerbesteuerlich: 60 Kilowatt liegen über 30, die Befreiung nach § 3 Nummer 32 GewStG greift nicht. Genau in dieser Konstellation kommt der IHK-Bescheid – bei einem Betreiber, dem das Finanzamt gerade Steuerfreiheit bescheinigt hat.
Angebote mit klarer Angabe der installierten Leistung kostenlos vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Was die Gewerbesteuer überhaupt kostet, wenn sie greift
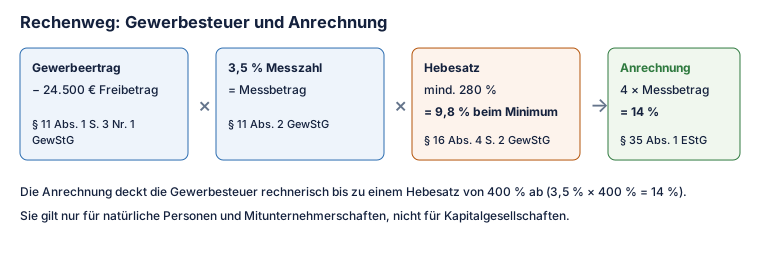
Bevor der Schreck zu groß wird: Dass ein Betrieb gewerbesteuerpflichtig ist, heißt noch lange nicht, dass Gewerbesteuer anfällt. Nach § 11 Absatz 1 Satz 3 Nummer 1 GewStG wird der Gewerbeertrag bei natürlichen Personen und Personengesellschaften um einen Freibetrag von 24.500 Euro gekürzt – höchstens jedoch bis auf null.
Ein Betreiber mit 60 Kilowatt auf dem Dach kommt an diesen Freibetrag in aller Regel nicht heran. Der Gewerbeertrag ist der Gewinn, nicht der Umsatz; nach Abschreibung, Zinsen, Versicherung und Wartung bleibt bei einer Dachanlage dieser Größe selten mehr als ein niedriger vierstelliger Betrag übrig. Erfahrungsgemäß ist die Gewerbesteuer bei privaten Aufdachanlagen deshalb ein Thema der Formulare, nicht der Zahlungen.
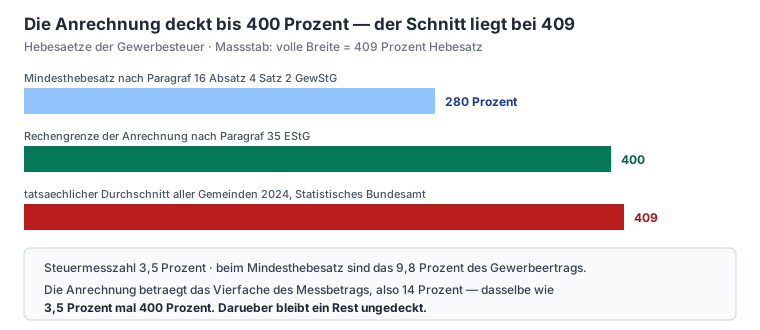
Fällt doch etwas an, rechnet sich das so: Die Steuermesszahl beträgt nach § 11 Absatz 2 GewStG 3,5 Prozent des Gewerbeertrags. Auf den so ermittelten Messbetrag wendet die Gemeinde ihren Hebesatz an. Nach § 16 Absatz 4 Satz 2 GewStG beträgt dieser 280 Prozent, wenn die Gemeinde keinen höheren bestimmt hat. Beim Mindesthebesatz sind das 3,5 Prozent × 280 Prozent = 9,8 Prozent des Gewerbeertrags.
Die Anrechnung nach § 35 EStG macht den Rest
Der Punkt, der bei Diskussionen über die Gewerbesteuer fast immer fehlt: Sie wird bei natürlichen Personen weitgehend wieder angerechnet. Nach § 35 Absatz 1 EStG ermäßigt sich die tarifliche Einkommensteuer um das Vierfache des für das Unternehmen festgesetzten Gewerbesteuer-Messbetrags.
Das Vierfache von 3,5 Prozent sind 14 Prozent. Solange der Hebesatz deiner Gemeinde 400 Prozent nicht übersteigt, deckt die Anrechnung die gezahlte Gewerbesteuer rechnerisch vollständig ab – 3,5 Prozent × 400 Prozent ergeben ebenfalls 14 Prozent. Die Rechnung setzt allerdings voraus, dass du überhaupt genug Einkommensteuer zahlst, auf die angerechnet werden kann.
Diese 400 Prozent sind keine Beschreibung der Wirklichkeit, sondern eine Rechengrenze im Gesetz – und der tatsächliche Durchschnitt liegt darüber. Nach der Pressemitteilung Nr. 309 des Statistischen Bundesamts vom 21. August 2025 lag der durchschnittliche Hebesatz aller Gemeinden in Deutschland für die Gewerbesteuer im Jahr 2024 bei 409 Prozent, zwei Prozentpunkte über dem Vorjahreswert.
Die Anrechnung deckt im Bundesdurchschnitt also nicht mehr ganz. Rechne es an einem Gewerbeertrag von 30.000 Euro durch: Nach dem Freibetrag bleiben 5.500 Euro, davon 3,5 Prozent sind 192,50 Euro Messbetrag. Bei 409 Prozent Hebesatz ergibt das 787,33 Euro Gewerbesteuer; angerechnet werden das Vierfache des Messbetrags, also 770 Euro. Es bleiben 17,33 Euro endgültige Belastung.
Der Betrag ist klein – interessant ist die Richtung. Die 400-Prozent-Grenze steht seit der Anhebung des Anrechnungsfaktors unverändert im Gesetz, der Durchschnittshebesatz der Gemeinden steigt. Je weiter beide auseinanderlaufen, desto größer der Rest, der bei natürlichen Personen hängen bleibt. Für eine Aufdachanlage bleibt das eine Größenordnung von zweistelligen Eurobeträgen; für eine Freiflächenanlage mit sechsstelligem Ertrag ist es keine Rundungsposition mehr.
Der IHK-Beitrag selbst: Grundbeitrag, Umlage und die 5.200-Euro-Grenze
§ 3 Absatz 3 IHKG nennt zwei Bestandteile: Grundbeitrag und Umlage. Der Grundbeitrag kann gestaffelt werden, wobei „insbesondere Art, Umfang und Leistungskraft des Gewerbebetriebes“ zu berücksichtigen sind – die konkreten Beträge stehen in der Beitragsordnung der jeweiligen Kammer, nicht im Gesetz.
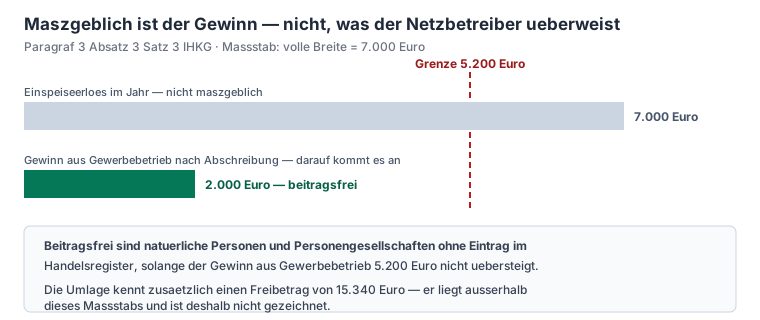
Die für PV-Betreiber wichtigste Regel steht in Satz 3 desselben Absatzes: Natürliche Personen und Personengesellschaften, die nicht in das Handelsregister eingetragen sind, sind vom Beitrag freigestellt, soweit ihr Gewerbeertrag nach dem Gewerbesteuergesetz – oder, wenn kein Gewerbesteuermessbetrag festgesetzt wird, ihr nach dem Einkommensteuergesetz ermittelter Gewinn aus Gewerbebetrieb – 5.200 Euro nicht übersteigt.
Ein typischer Fehler in der Diskussion darüber: Diese Grenze bezieht sich auf den Gewinn, nicht auf die Einspeisevergütung. Wer 7.000 Euro im Jahr einspeist und nach Abschreibung 2.000 Euro Gewinn ausweist, liegt unter der Grenze. Prüfe deshalb die Zeile „Gewinn aus Gewerbebetrieb“ in deiner Steuererklärung, nicht die Gutschriften des Netzbetreibers.
| Befreiungstatbestand | Grenze | Wirkung | Norm |
|---|---|---|---|
| Nicht im Handelsregister eingetragen, kleiner Ertrag | Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb bis 5.200 € | vom Beitrag freigestellt | § 3 Abs. 3 S. 3 IHKG |
| Existenzgründer, Jahr 1 und 2 | Gewerbeertrag bzw. Gewinn bis 25.000 € | ohne Grundbeitrag und ohne Umlage | § 3 Abs. 3 S. 4 IHKG |
| Existenzgründer, Jahr 3 und 4 | Gewerbeertrag bzw. Gewinn bis 25.000 € | ohne Umlage | § 3 Abs. 3 S. 4 IHKG |
| In der Handwerksrolle eingetragen | Umsatz des nichthandwerklichen Betriebsteils bis 130.000 € | nicht beitragspflichtig | § 3 Abs. 4 S. 1 IHKG |
Was drei Kammern für denselben Ertrag verlangen
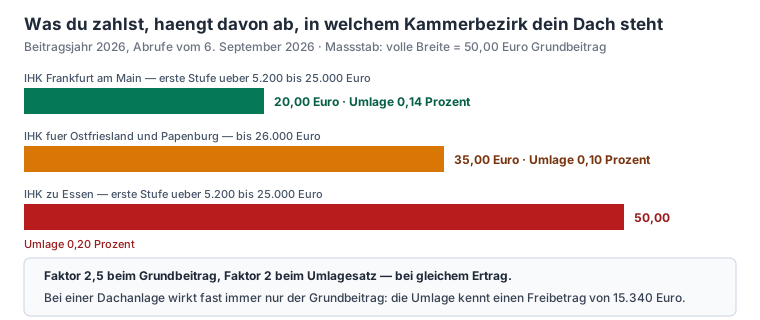
Die 5.200 Euro stehen bundeseinheitlich im Gesetz. Was oberhalb dieser Grenze fällig wird, beschließt jede Kammer selbst – und die Beträge gehen weiter auseinander, als der einheitliche Gesetzestext vermuten lässt. Für das Beitragsjahr 2026 nennen drei Kammern für einen nicht im Handelsregister eingetragenen Betrieb mit einem Gewerbeertrag knapp über der Freistellungsgrenze diese Werte (Stand der Abrufe: 6. September 2026):
| Kammer | Grundbeitrag, erste Stufe | Umlage 2026 |
|---|---|---|
| IHK Frankfurt am Main | 20,00 € (über 5.200 bis 25.000 €) | 0,14 % |
| IHK für Ostfriesland und Papenburg | 35,00 € (bis 26.000 €) | 0,10 % |
| IHK zu Essen | 50,00 € (über 5.200 bis 25.000 €) | 0,20 % |
Zwischen der günstigsten und der teuersten dieser drei Kammern liegt beim Grundbeitrag der Faktor 2,5, beim Umlagesatz der Faktor 2 – bei identischem Ertrag und identischer Rechtsform. Das ist keine Ausnahme, sondern die Bauart des Systems: § 3 Absatz 3 IHKG gibt den Rahmen vor, die Zahlen setzt die Vollversammlung jeder Kammer jedes Jahr neu fest.
Praktisch wirksam ist davon bei einer Dachanlage fast immer nur der Grundbeitrag. Bei natürlichen Personen und Personengesellschaften wird die Bemessungsgrundlage der Umlage um einen Freibetrag von 15.340 Euro gekürzt – so steht es wortgleich in den Veröffentlichungen von Frankfurt und Essen. Wer 8.000 Euro Gewinn aus der Anlage ausweist, zahlt deshalb überhaupt keine Umlage, sondern nur den Grundbeitrag seines Kammerbezirks.
Die Sätze ändern sich außerdem jährlich, teils erheblich. Die IHK für Ostfriesland und Papenburg weist ihre Umlage für 2022 und 2023 mit 0,17 Prozent aus, für 2025 mit 0,06 Prozent und für 2026 wieder mit 0,10 Prozent. Eine Beitragstabelle, die du irgendwo im Netz findest, kann also schlicht das falsche Jahr zeigen.
Für die eigene Rechnung heißt das: Der IHK-Beitrag ist bei einer privaten Aufdachanlage eine zweistellige Jahresposition – welche zweistellige, entscheidet der Kammerbezirk. Such die Wirtschaftssatzung deiner IHK für das laufende Beitragsjahr; sie wird im elektronischen Bundesanzeiger veröffentlicht und steht in aller Regel auch auf der Kammerseite. Die IHK ist dabei nicht die einzige Stelle, die sich nach der Gewerbeanmeldung meldet – für die Stromsteuer ist das Hauptzollamt zuständig, in einem eigenen Verfahren mit eigenen Grenzen.
Existenzgründer: zwei Jahre ohne Grundbeitrag, zwei weitere ohne Umlage
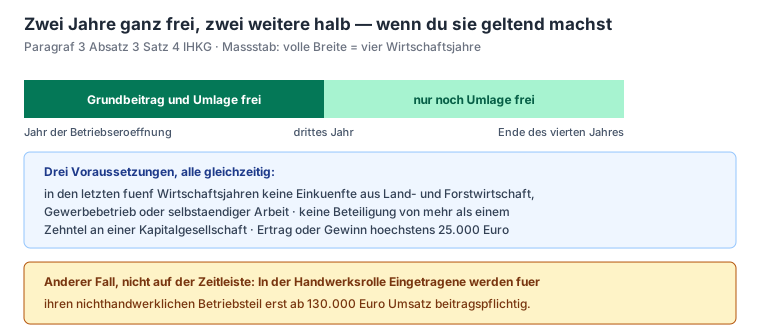
§ 3 Absatz 3 Satz 4 IHKG enthält eine Befreiung, die selten genutzt wird, weil kaum jemand von ihr weiß. Wer in den letzten fünf Wirtschaftsjahren vor der Betriebseröffnung weder Einkünfte aus Land- und Forstwirtschaft, Gewerbebetrieb oder selbständiger Arbeit erzielt hat noch mittelbar oder unmittelbar zu mehr als einem Zehntel an einer Kapitalgesellschaft beteiligt war, ist im Jahr der Betriebseröffnung und im Folgejahr von Umlage und Grundbeitrag befreit – und im dritten und vierten Jahr noch von der Umlage.
Die Bedingung: Gewerbeertrag oder Gewinn aus Gewerbebetrieb dürfen 25.000 Euro nicht übersteigen. Für einen Angestellten, der sich eine PV-Anlage aufs Dach setzt und vorher nie selbständig war, sind beide Voraussetzungen typischerweise erfüllt.
Handwerksrolle: die 130.000-Euro-Grenze
Ein Sonderfall betrifft Betreiber, die ohnehin schon einen Handwerksbetrieb führen und die Anlage auf der Betriebshalle betreiben. Nach § 2 Absatz 3 IHKG gehören in der Handwerksrolle Eingetragene der IHK „mit ihrem nichthandwerklichen oder nichthandwerksähnlichen Betriebsteil“ an – die Stromerzeugung ist ein solcher Teil.
Beitragspflichtig werden sie nach § 3 Absatz 4 Satz 1 IHKG aber erst, wenn der Umsatz dieses nichthandwerklichen Betriebsteils 130.000 Euro übersteigt und der Betrieb nach Art und Umfang einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb erfordert. Eine Dachanlage auf der eigenen Werkstatt bleibt damit in aller Regel außen vor.
Was du tun kannst, wenn der Bescheid schon da ist
Sieh dir zuerst die Rechtsbehelfsbelehrung am Ende des Bescheids an – sie nennt Frist und Adressat, und die Frist läuft ab Zugang, nicht ab dem Datum auf dem Papier. Notiere dir das Zugangsdatum auf dem Umschlag. Prüfe dann in dieser Reihenfolge: Liegt die installierte Leistung bei höchstens 30 Kilowatt und ist die Anlage auf, an oder in einem Gebäude angebracht? Dann greift § 3 Nummer 32 GewStG. Beschränkt sich deine Tätigkeit ausschließlich auf Erzeugung und Vermarktung von Strom? Liegt dein Gewinn aus Gewerbebetrieb unter 5.200 Euro? Trifft die Existenzgründerregelung zu? Schreib die zutreffenden Punkte mit Paragraf und deiner konkreten Zahl in den Widerspruch – ein Widerspruch ohne Zahl wird zurückgewiesen, auch wenn er inhaltlich recht hat.
- Installierte Leistung belegen. Nimm den Auszug aus dem Marktstammdatenregister; er nennt die Bruttoleistung und ist die Angabe, auf die auch § 3 Nummer 72 EStG abstellt. Die Anmeldung erklären wir im Ratgeber zum Marktstammdatenregister.
- Lage der Anlage nennen. „Auf, an oder in einem Gebäude“ ist Tatbestandsmerkmal – eine Freiflächenanlage ist von § 3 Nummer 32 GewStG nicht erfasst.
- Nebentätigkeiten offenlegen. Ladesäule gegen Entgelt, Wärmeverkauf oder Stellplatzvermietung im selben Betrieb kippen das Merkmal „ausschließlich“.
- Gewinn statt Umsatz einsetzen. Für die 5.200-Euro-Grenze zählt der Gewerbeertrag beziehungsweise der Gewinn aus Gewerbebetrieb.
- Existenzgründerjahre prüfen. Fünf Jahre ohne Einkünfte aus Gewerbebetrieb vor der Eröffnung, keine Beteiligung über einem Zehntel, Gewinn unter 25.000 Euro.
- Hebesatz nachschlagen. Für die Frage, ob überhaupt Gewerbesteuer anfällt, brauchst du den Hebesatz deiner Gemeinde – der gesetzliche Mindestwert liegt bei 280 Prozent.
Die steuerliche Gesamtlage rund um die Anlage – Nullsteuersatz, Einkommensteuerbefreiung, Kleinunternehmerregelung und Gewerbeanmeldung – behandelt der Ratgeber zur Steuer bei Photovoltaik. Wenn du überlegst, statt Überschusseinspeisung auf Volleinspeisung zu gehen, ändert das den Gewinn und damit beide Grenzen aus diesem Text – dazu passt der Vergleich Eigenverbrauch gegen Volleinspeisung. Für Vermieter, die Strom an Mieter liefern, kommt die gewerbesteuerliche Sonderfrage der erweiterten Kürzung dazu, die im Ratgeber zu den Mieterstrom-Pflichten steht.
Was in diesem Text offen bleibt
Eine Frage lässt sich aus den Gesetzestexten allein nicht beantworten: Ob ein nach § 3 Nummer 32 GewStG befreiter Betrieb im Sinne von § 2 Absatz 1 IHKG „zur Gewerbesteuer veranlagt“ ist. Der Wortlaut spricht dagegen – wer befreit ist, wird nicht veranlagt. Ausdrücklich geregelt ist es in keiner der beiden Normen, und eine höchstrichterliche Entscheidung speziell zu dieser Kombination wurde bei der Recherche für diesen Artikel nicht gefunden.
Das ist kein Grund, den Bescheid unwidersprochen zu lassen, aber ein Grund, die Sache als offen zu behandeln statt als entschieden. Wer dir dazu eine eindeutige Rechtslage präsentiert, sollte das Aktenzeichen mitliefern können. Für eine Anlage, bei der es um dreistellige Beträge geht, ist die Rückfrage bei der Kammer unter Nennung von § 3 Nummer 32 GewStG der schnellere Weg als der Rechtsstreit.
Anlagengröße und Wirtschaftlichkeit kostenlos prüfen lassen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Häufige Fragen
Muss ich als PV-Betreiber IHK-Beitrag zahlen? +
Meine Anlage ist einkommensteuerfrei – bin ich damit auch gewerbesteuerfrei? +
Zählt die Freiflächenanlage im Garten mit? +
Wie viel Gewerbesteuer wären es überhaupt? +
Bekomme ich die Gewerbesteuer zurück? +
Ich habe eine PV-Anlage und einen Handwerksbetrieb – was gilt dann? +
Gilt die Existenzgründerbefreiung auch für mich? +
Kann die Gemeinde den Hebesatz rückwirkend erhöhen? +
Weitere Ratgeber
 Förderung & Recht
Ferienwohnung und Ferienhaus mit PV-Anlage: Steuerfreiheit, Strom für Gäste und die offenen Fragen
10
 Förderung & Recht
PV-Anlage geerbt und überschuldet: So begrenzt du die Erbenhaftung auf den Nachlass
13
 Förderung & Recht
GEIG: Wann Neubau und Renovierung Leerrohre für Ladepunkte brauchen
10